Зіставляємо вартість трьох шляхів фінансування інвестиції у 2026 році: гранту, кредиту «Доступні кредити 5-7-9%» і кредиту банку-партнера ЄБРР з грантовою компенсацією. Ліміти і ставки після червневих змін, статистика програми, три розрахунки переплати і типові причини відмов.
Дані звірено за першоджерелами станом на 7 жовтня 2026 року.
Інвестиційне рішення підприємства у 2026 році дедалі рідше зводиться до вибору між безповоротним грантом і кредитом. Програма «Доступні кредити 5-7-9%» остаточно набула рис інвестиційного інструменту з галузевими лімітами, кредитні лінії ЄБРР і ЄС доповнили банківську позику грантовою компенсацією до 30 % вартості проєкту, а оновлена «Власна справа» дала мікробізнесу безповоротні кошти без обов’язкового створення робочого місця. У статті зіставлено вартість кожного шляху фінансування: пряму (відсотки, частка власного внеску) і непряму (час до рішення, звітність, ризик відмови).
Аналіз спирається на рішення Кабінету Міністрів, повідомлення Мінекономіки і Мінфіну, сторінки програм ЄБРР та Національної установи розвитку. Розрахунки переплати виконано за ануїтетною схемою і округлено. Там, де офіційного підтвердження знайти не вдалося, про це сказано прямо.
Основні висновки
- Для більшості інвестиційних проєктів питання стоїть не «грант або кредит», а «який кредит несе найбільшу грантову складову». Прямих грантів на обладнання для звичайного підприємства мало; безповоротні кошти здебільшого надходять як компенсація до кредиту.
- Кредит 5-7-9 виграє доступністю і масштабом: ліміти від 3 млн грн для ФОП до 250 млн грн за енергетичним напрямом, 48 банків-учасників.
- Кредит банку-партнера ЄБРР з грантом EU4Business виграє ціною, якщо обладнання є в каталогах технологій: компенсація 10–30 % після монтажу, стеля гранту 300 тис. євро.
- Грант як самостійний інструмент має перевагу у трьох ситуаціях: невелика сума на старті («Власна справа»), відновлення зруйнованого виробництва, галузева програма з високою часткою покриття (сади, теплиці, сховища).
- Найдорожчою статтею часто виявляється не відсоток, а втрачений сезон: проєкт, спланований під грант і відхилений за формальними порогами, обходиться дорожче за кредит під 7 %, отриманий вчасно.
Що змінилося у 2026 році
Умови фінансування переглядали протягом усього року, тому огляди, написані взимку чи навесні, вже неточні. Нижче наведено зміни, які безпосередньо впливають на розрахунок.
- 1 січня. Запрацювала Національна установа розвитку (НУР), створена на базі Фонду розвитку підприємництва. Саме вона тепер адмініструє програму 5-7-9.
- 28 січня. Уряд підняв ліміт за енергетичним напрямом зі 150 до 250 млн грн і додав до нього когенерацію.
- 2 лютого. Став доступним «Енергокредит» під 0 % річних: до 10 млн грн на строк до 3 років, виключно на генераційні установки.
- 12 червня. Уряд оновив правила програми: уточнив граничні суми за напрямами, зменшив маржу банків (для ФОП з 12 до 5 процентних пунктів), запровадив вимогу до накопичувача для кредитів на сонячну генерацію та обмежив 20 % частку кредиту за пріоритетними напрямами, яку можна спрямувати на оборотний капітал.
- 1 липня. Почала діяти кредитна програма відновлення для підприємств, постраждалих від обстрілів: 0,1 % річних у перші два роки, далі 5, 7 або 9 %, до 150 млн грн на строк до 10 років поза загальними лімітами.
- 1 вересня. Для середніх підприємств запроваджено модифікований коефіцієнт покриття процентів операційними доходами. Тієї ж дати набула чинності вимога дотримуватися екологічних і соціальних стандартів Світового банку (постанова уряду від 6 серпня 2026 року № 1004); на період воєнного стану і 180 днів після нього з-під неї виведено відбудову, енергетичні проєкти, генераційні установки і зони високого воєнного ризику.
- Вересень. Запрацювали оновлені правила «Власної справи»: до 500 тис. грн на старт і до 2,5 млн грн на масштабування з урахуванням надбавок. Уряд анонсував їх на 1 вересня; за даними профільних видань, фактично вони діють з 9 вересня.
Кредит 5-7-9: ліміти, ставки, умови
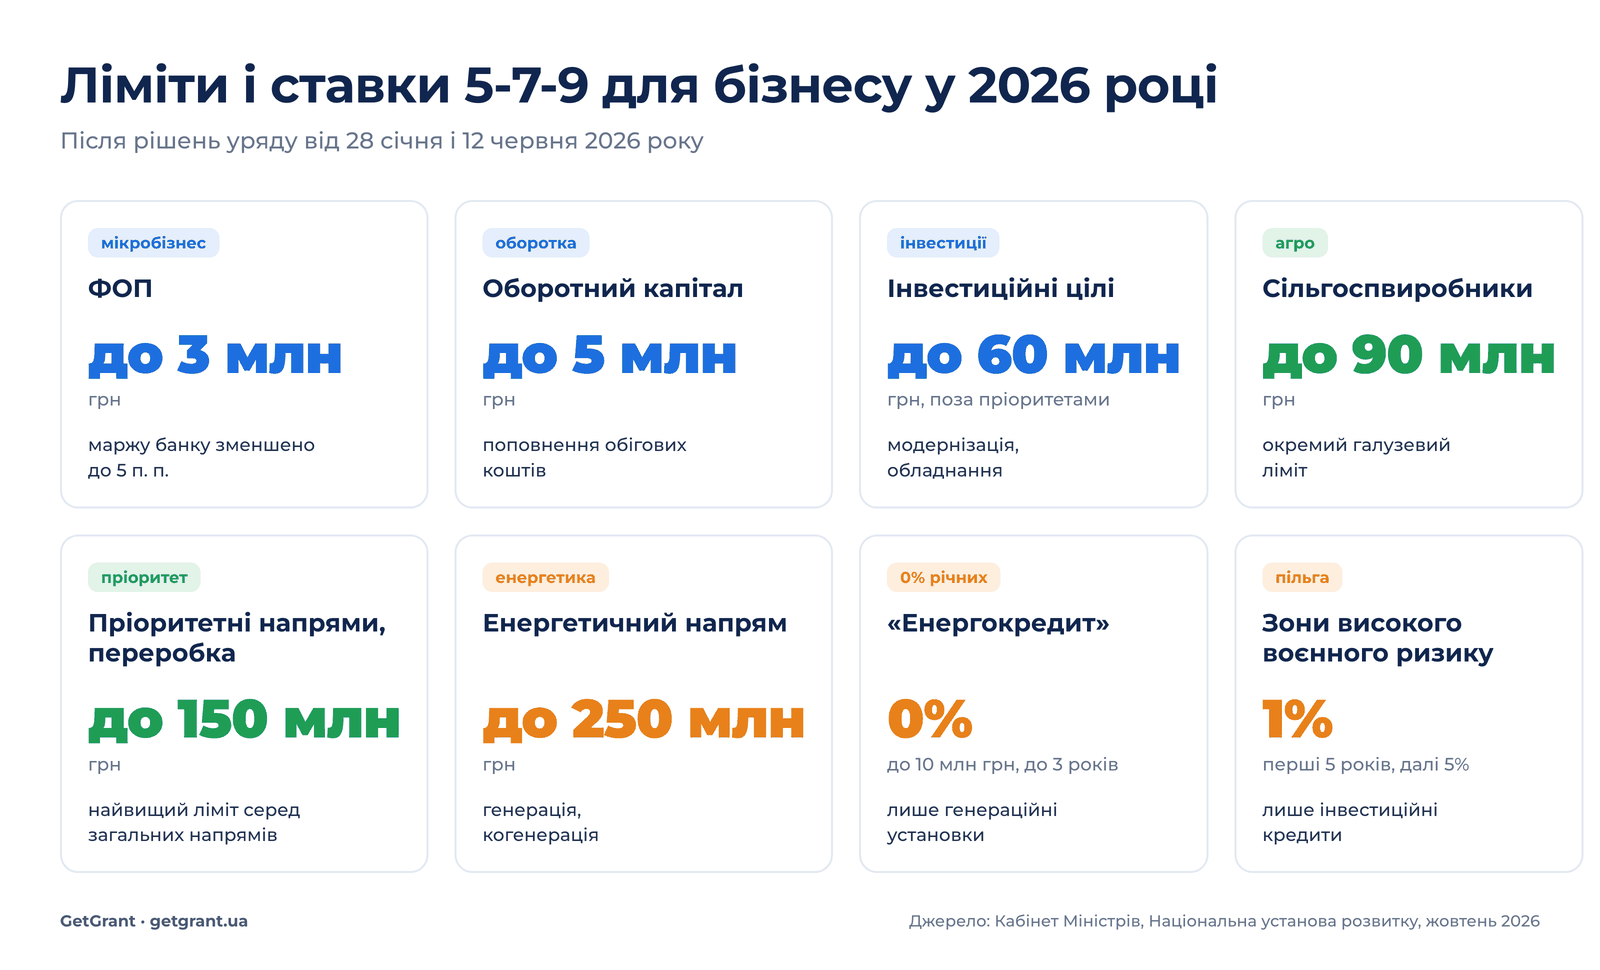
Програму адмініструє Національна установа розвитку, у ній беруть участь 48 банків. З 2024 року її переорієнтовано з поповнення обігових коштів на інвестиції: модернізацію, енергоефективність, створення робочих місць.
| Напрям | Гранична сума | Примітка |
|---|---|---|
| ФОП | до 3 млн грн | Маржу банку з 12 червня зменшено до 5 п. п. |
| Оборотний капітал | до 5 млн грн | За пріоритетними напрямами на оборотні цілі йде не більше 20 % кредиту |
| Інвестиційні цілі поза пріоритетами | до 60 млн грн | Модернізація, обладнання |
| Виробники сільгосппродукції | до 90 млн грн | Окремий галузевий ліміт |
| Пріоритетні напрями, зокрема переробна промисловість | до 150 млн грн | Найвищий ліміт серед загальних напрямів |
| Енергетичний напрям | до 250 млн грн | Генерація, когенерація |
| «Енергокредит» | до 10 млн грн під 0 % | До 3 років, лише генераційні установки |
| Відновлення після обстрілів | до 150 млн грн | 0,1 % у перші два роки, строк до 10 років |
Ставка для позичальника становить 5, 7 або 9 % річних залежно від сегмента бізнесу і створення нових робочих місць. Для підприємств у зонах високого воєнного ризику інвестиційні кредити коштують 1 % річних у перші п’ять років і 5 % надалі; на оборотні кредити ця пільга не поширюється, для них діє ставка 7 %.
З 12 червня кредит на сонячну електростанцію видають лише разом з установкою зберігання ємністю не менше 2,5 кВт·год на кожен кіловат потужності. Виняток зроблено для десяти областей: Сумської, Харківської, Дніпропетровської, Донецької, Миколаївської, Херсонської, Одеської, Чернігівської, Полтавської і Запорізької.
Офіційно задекларований строк розгляду є лише для «Енергокредиту»: 5–10 робочих днів. Для решти напрямів строк визначає банк, і на практиці він залежить від повноти фінансової звітності позичальника.
Умови програми: Національна установа розвитку, «Енергокредит» для бізнесу. Стислий опис програми є й у базі GetGrant: «Доступні кредити 5-7-9%».
Кредит з грантовою складовою: ЄБРР і EU4Business
Це найменш відомий підприємцям інструмент і водночас найвигідніший для проєктів з типовим обладнанням. Підприємство бере кредит у банку-партнері ЄБРР, купує обладнання, проходить технічну верифікацію і після неї отримує грантову компенсацію частини вартості інвестиції. Компенсацію сплачують ЄБРР і донори, а не банк.
- Програма підтримки енергетичної безпеки (ESSF). 2 млрд євро через вісім банків-партнерів: ПриватБанк, Укргазбанк, Ощадбанк, Райффайзен Банк, Укрсиббанк, ПроКредит Банк, Укрексімбанк і Креді Агріколь. Фокус на генерації, накопиченні та енергоефективності; передбачено інвестиційні стимули 10–30 % і розподіл ризику через гарантії ЄС.
- EU4Business-EBRD Credit Line. До 10 % компенсації за передсхваленими технологіями, до 15 % за звичайними і до 20 % за зеленими технологіями у спрощеному підході, додатково 5–15 % для ветеранів і бізнесу з постраждалих територій. Сукупно не більше 30 %, стеля гранту 300 тис. євро.
Вирішальна умова: обладнання має бути в каталогах технологій ЄБРР (GTS або LET). Передсхвалений і спрощений підходи розраховані на проєкти до 300 тис. євро, комплексний – до 5 млн євро. Якщо моделі в каталозі немає, технологію оцінюють окремо, і цей час слід закласти у графік проєкту.
У портфелі ESSF є показові проєкти: сонячна станція на 7,2 МВт вартістю 173,5 млн грн, з яких 122 млн грн становить кредит Укргазбанку, з окупністю менше чотирьох років; система накопичення на 2 МВт і 4 МВт·год вартістю 73,5 млн грн. Для малого підприємства реалістичніший сценарій – проєкт до 300 тис. євро за спрощеним підходом з компенсацією 15–20 %.
Сторінки програм: ESSF на сайті ЄБРР, EU4Business-EBRD Credit Line.
Гранти, реально доступні бізнесу
- «Власна справа». За оновленими правилами: від 100 до 300 тис. грн на старт без обов’язкового створення робочого місця, з надбавками до 500 тис. грн; від 500 тис. до 1,5 млн грн на масштабування за умови щонайменше одного робочого місця, з надбавками до 2,5 млн грн. Одержувач зобов’язується сплатити податків і єдиного внеску на суму гранту, строк проєкту становить 2, 3 або 5 років. Докладно: «Власна справа 2026: повний розбір оновленої програми».
- Гранти для переробних підприємств. До 8 млн грн на розвиток і до 16 млн грн на відновлення зруйнованого виробництва (у межах підтверджених збитків), з вимогою створити щонайменше 5 робочих місць.
- Галузеві гранти для агробізнесу. Сади і ягідники: 140–400 тис. грн на гектар, не більше 70 % вартості проєкту (80 % на деокупованих і прифронтових територіях). Теплиці: до 7 млн грн, не більше 70 % вартості. Овоче- і фруктосховища місткістю від 500 тонн: до 30 % вартості будівництва (до 50 % для прифронтових територій), стеля від 4 до 20 млн грн залежно від місткості. Прийом заяв на сади і теплиці у 2026 році триває до 15 жовтня включно; відновити його Мінекономіки планує у першому кварталі 2027 року.
- Компенсація 25 % вартості техніки українського виробництва (без ПДВ) з локалізацією не менше 60 %.
Спільне для всіх програм: грант покриває частину вартості, вимагає підтвердженого співфінансування і не компенсує витрат, здійснених до рішення про надання.
Масштаб програми: що показує статистика 2026 року
За даними Мінекономіки, станом на 14 вересня 2026 року бізнес отримав з початку року 27 тис. кредитів на 119 млрд грн, а за весь час дії програми з лютого 2020 року – 162 тис. кредитів на 581,5 млрд грн. Мінфін, який веде власний тижневий ряд, станом на 28 вересня повідомив про 28 188 кредитів на 123,5 млрд грн з початку року. Для порівняння: на 18 березня показник становив 5,9 тис. кредитів на 27,2 млрд грн.
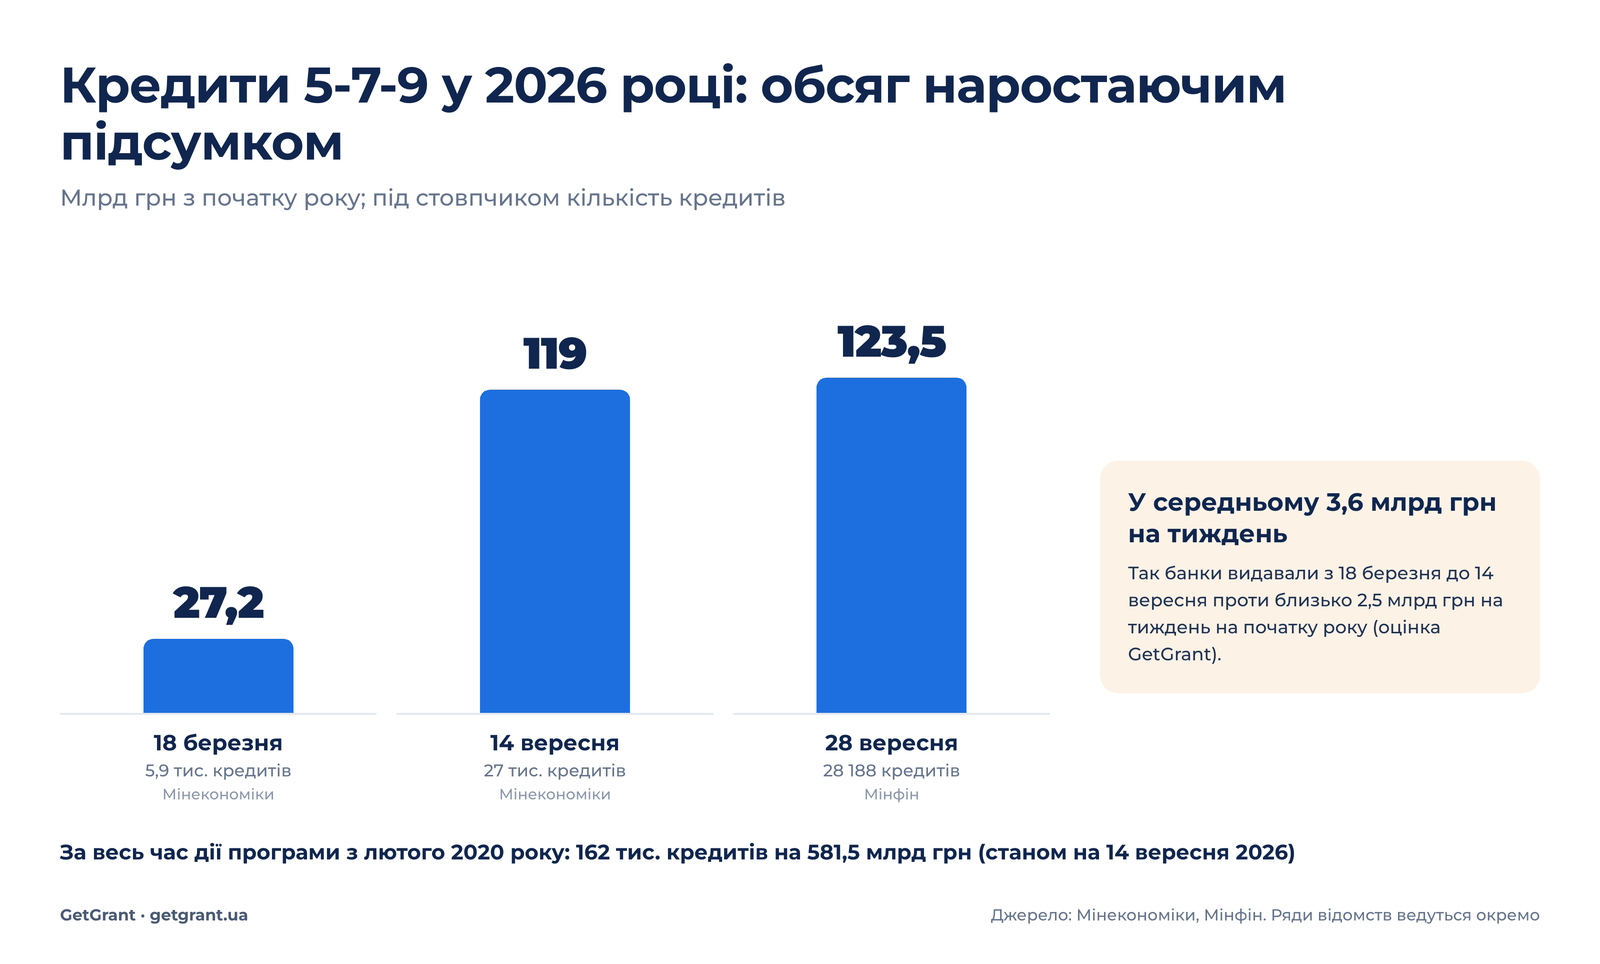
З цих даних випливають три спостереження.
Середній темп зріс. За нашою оцінкою, до 18 березня банки видавали в середньому близько 2,5 млрд грн на тиждень, а з 18 березня до 14 вересня – близько 3,6 млрд грн. Тобто ресурс програми не скорочується, а доступ до нього після червневих змін не погіршився.
Попит зміщений до пільгових категорій. У структурі видач 2026 року найбільші обсяги припадають на зони високого воєнного ризику (41 млрд грн), переробну промисловість (30,7 млрд грн) та інвестиційні проєкти (19,2 млрд грн). За «Енергокредитом» на 14 вересня видано 940 кредитів на 1,36 млрд грн.
Частка інвестиційних кредитів знижується. За оцінкою ПУМБ, наведеною в аналітиці Latifundist щодо агросектору, обсяг кредитування з початку 2026 року зріс на 35 %, однак частка інвестиційних кредитів зменшилася з третини на початку 2025 року до чверті на початку 2026 року: позичальники нарощують оборотні кредити й відкладають капітальні проєкти. Для підприємства, яке інвестує, це означає меншу конкуренцію за кредитний ресурс.
Скільки коштує кожен шлях: три розрахунки
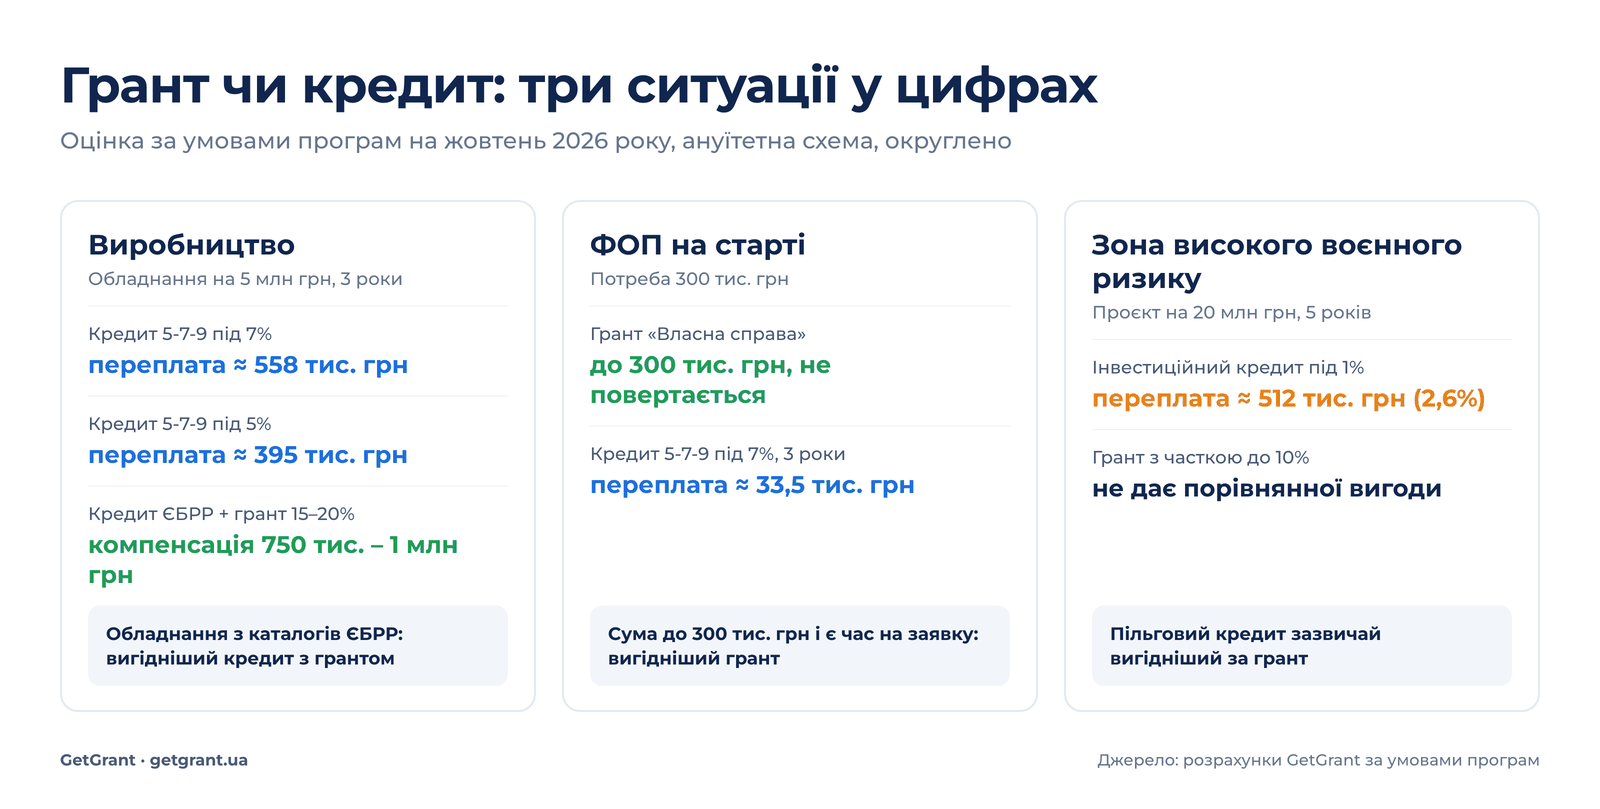
Розрахунок 1. Виробництво, обладнання на 5 млн грн
Шлях А: кредит 5-7-9 під 7 % на три роки. Переплата становить близько 558 тис. грн. За ставки 5 %, доступної у разі створення нових робочих місць, переплата зменшується до приблизно 395 тис. грн.
Шлях Б: кредит банку-партнера ЄБРР з грантом EU4Business. Компенсація 15 % дає 750 тис. грн, 20 % для зелених технологій – 1 млн грн. Ставка за таким кредитом ринкова, тобто вища, ніж за 5-7-9, тому чиста вигода залежить від строку: на трирічному горизонті компенсація у 20 % зазвичай перекриває різницю у ставках, на семирічному перевага скорочується.
Висновок. Для обладнання з каталогів ЄБРР шлях Б здебільшого вигідніший. Для нестандартної технології або стислих строків простіший шлях А. Поєднати грант ЄБРР з кредитом 5-7-9 на те саме обладнання зазвичай не вдається, оскільки компенсація прив’язана до кредиту за лінією ЄБРР; це слід уточнити в банку до підписання договору.
Розрахунок 2. ФОП на старті, потреба 300 тис. грн
«Власна справа» дає до 300 тис. грн на старт без обов’язкового робочого місця. Кошти не повертаються; натомість одержувач готує бізнес-план, звітує про цільове використання і має сплатити податків та єдиного внеску на суму гранту протягом строку проєкту.
Кредит 5-7-9 для ФОП обмежений сумою 3 млн грн. На 300 тис. грн під 7 % на три роки переплата становить близько 33,5 тис. грн, звітність мінімальна.
Висновок. Якщо потрібна сума в межах 300 тис. грн і є час на підготовку заявки, грант вигідніший з великим відривом. Якщо потрібно 2–3 млн грн, реалістичним є лише кредит, а грант доцільно подавати пізніше, на масштабування, коли з’явиться підтверджений дохід.
Розрахунок 3. Підприємство в зоні високого воєнного ризику, проєкт на 20 млн грн
Інвестиційний кредит під 1 % річних у перші п’ять років. Переплата за п’ять років становить близько 512 тис. грн, тобто 2,6 % суми проєкту. Грант з часткою компенсації нижче 10 % не дає порівнянної вигоди з урахуванням часу на підготовку заявки.
Висновок. Для бізнесу в зонах ризику пільговий кредит зазвичай вигідніший за грант. Якщо ж підприємство постраждало від обстрілів, слід зіставити два інструменти: кредит на відновлення під 0,1 % і грант на відновлення переробного виробництва до 16 млн грн.
Порівняння інструментів
| Критерій | Грант («Власна справа», галузеві) | Кредит 5-7-9 | Кредит ЄБРР з грантом ЄС |
|---|---|---|---|
| Повернення | Не повертається за цільового використання | Повертається, ставка 0–9 % | Повертається, компенсація 10–30 % після монтажу |
| Момент отримання коштів | Наперед («Власна справа») або після перевірки (галузеві) | Після кредитного рішення | Кредит одразу, грант після верифікації |
| Хто ухвалює рішення | Комісія програми або профільне міністерство | Кредитний комітет банку | Банк і технічний консультант ЄБРР |
| Стеля | 2,5 млн грн («Власна справа»), галузеві до 20 млн грн | 3–250 млн грн залежно від напряму | 300 тис. євро гранту |
| Звітність | Цільове використання, робочі місця, сплачені податки | Мінімальна; з 1 вересня екологічні й соціальні стандарти | Технічна верифікація обладнання |
| Головний ризик | Вичерпання бюджету, невідповідність порогам | Відмова банку, боргове навантаження | Обладнання поза каталогом, затримка компенсації |
Як банк ухвалює рішення і чому відмовляє
Ключова відмінність кредиту від гранту полягає в тому, що рішення ухвалює не держава, а кредитний комітет банку; держава лише компенсує частину ставки. Тому діють банківські критерії.
- Підтверджений грошовий потік. З 1 вересня для середніх підприємств застосовують коефіцієнт покриття процентів операційними доходами: банк перевіряє, чи вистачає операційного результату на обслуговування боргу.
- Екологічні і соціальні стандарти. З 1 вересня позичальник має відповідати стандартам Світового банку. Для відбудови, енергетичних проєктів і зон високого воєнного ризику діє тимчасовий виняток.
- Застава або поручительство. Для частини проєктів доступні портфельні державні гарантії та гарантії міжнародних фінансових організацій; про них варто запитати банк прямо.
- Податкова дисципліна і звітність. Розбіжності між управлінським і податковим обліком є типовою причиною зупинки заявки.
- Відповідність напряму. Помилково обраний напрям означає інший ліміт та іншу ставку.
У грантових програмах причини відмов інші: непідтверджене співфінансування, витрати, здійснені до рішення, невідповідність порогам (менше п’яти нових робочих місць для переробки, сховище місткістю менше 500 тонн), обладнання поза переліками.
Що зробити перед рішенням
- Визначити напрям і ліміт: інвестиції, енергетика, переробка, агро, відновлення. Від цього залежать і сума, і ставка.
- Перевірити, чи є плановане обладнання в каталогах технологій ЄБРР. Від цього залежить доступ до компенсації 15–20 %.
- Порахувати проєкт у двох сценаріях, з грантом і без, з урахуванням втраченого часу. Для сезонного бізнесу три місяці очікування часто дорожчі за відсотки.
- Звірити фінансову звітність і податковий стан до звернення в банк, а не після відмови.
- З’ясувати, чи поширюється на проєкт вимога щодо екологічних і соціальних стандартів, і підготувати відповідні документи.
- Запитати банк про портфельні гарантії, якщо бракує застави.
- Для проєктів у зонах високого воєнного ризику оформити відповідний статус: він відкриває ставку 1 %.
Висновки
У 2026 році безповоротні кошти для бізнесу існують переважно у формі надбавки до кредиту, а не замість нього. Раціональна послідовність рішення така: спершу встановити, чи проходить проєкт формальні критерії грантової програми, далі оцінити вартість часу до рішення і лише після цього порівнювати ставки. Підприємство, яке відповідає критеріям програми ЄБРР, отримує найнижчу сукупну вартість капіталу; підприємство в зоні високого воєнного ризику або після руйнувань – найдешевший кредит; мікробізнес на старті – грант. В усіх інших випадках базовим інструментом лишається кредит 5-7-9.
Про відмінності гранту, кредиту й інвестиції за зобов’язаннями і ризиками йдеться в матеріалі «Грант, кредит або інвестиція: що обрати для бізнесу».
Джерела
- Кабінет Міністрів: в Україні запрацювала Національна установа розвитку.
- Кабінет Міністрів: розширення програми 5-7-9 на енергогенерацію.
- FinClub: зміни правил програми 5-7-9 від 12 червня 2026 року.
- Кабінет Міністрів: програма відновлення постраждалих підприємств у межах 5-7-9.
- Економічна правда: екологічна та соціальна оцінка під час отримання кредиту.
- Мінекономіки: статистика програми станом на 14 вересня 2026 року.
- Мінфін: тижневий звіт за програмою 5-7-9, 28 вересня 2026 року.
- Національна установа розвитку: «Енергокредит» для бізнесу.
- ЄБРР: Програма підтримки енергетичної безпеки (ESSF).
- EU4Business-EBRD Credit Line.
- Мінекономіки: оновлена «Власна справа».
- Мінекономіки: гранти для переробних підприємств у 2026 році.
- Кабінет Міністрів: гранти на овоче- і фруктосховища.
- Мінекономіки: призупинення прийому заяв на гранти для садів і теплиць з 16 жовтня 2026 року.
- Latifundist: державна та міжнародна підтримка агросектору у 2026 році.
- Фонд енергоефективності: програма «ГрінДІМ».
- Національна установа розвитку: кредит для ОСББ.
Підберіть фінансування під профіль бізнесу
GetGrant відстежує відкриті гранти, кредитні лінії з грантовою складовою і галузеві програми та показує ті, що відповідають вашому підприємству.